Loan ke saath insurance lena zaroori hai ya nahi, yeh sawaal har us dukandar ke mann mein aata hai jo bank se CC limit, business loan ya Mudra loan leta hai. Loan file sign karte waqt aksar bank wale kehte hain, “Sir, yeh policy bhi saath mein le lijiye, compulsory hai.” Kai baar premium seedha loan amount se kaat liya jata hai aur dukandar ko pata bhi nahi chalta ki usne kaunsi policy, kis company se, kitne mein li. Isi samasya par insurance regulator IRDAI ne September 2026 mein ek bada draft proposal rakha hai. Is article mein hum aasaan bhasha mein samjhenge ki draft kya kehta hai, bank aaj kya maang sakta hai, aur dukandar apni pasand ki policy kaise de sakta hai.
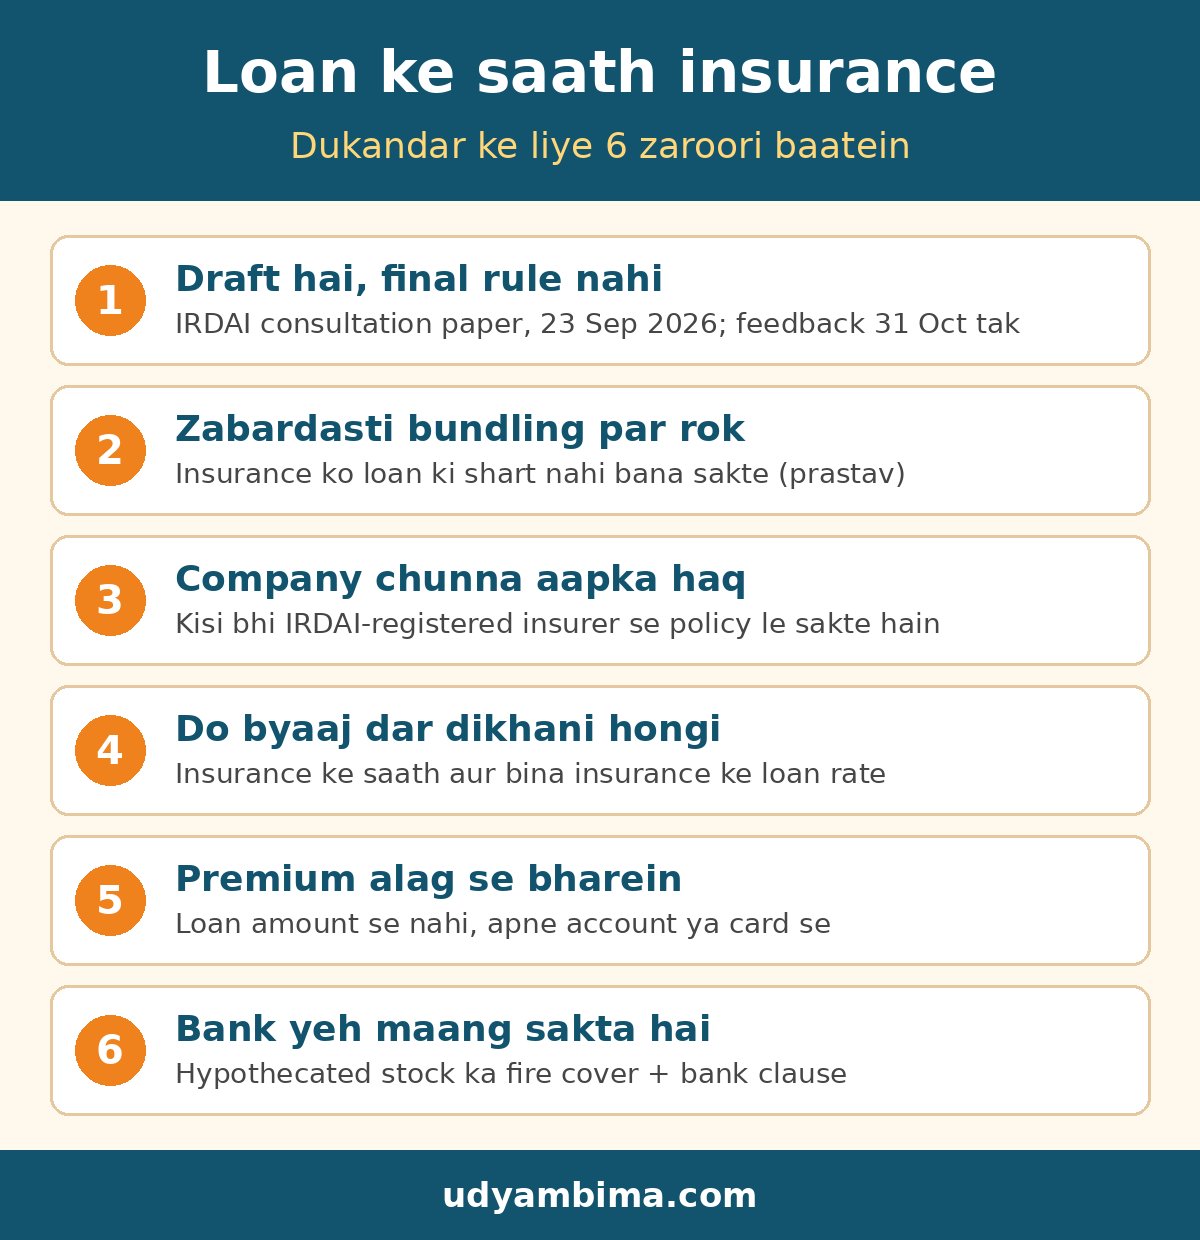
Sabse zaroori baat pehle: IRDAI wala proposal abhi sirf draft (consultation paper) hai, final rule nahi. Isme badlav ho sakte hain. Is article ko jaankari ke liye padhein aur koi bhi faisla lene se pehle apne bank aur insurer se likhit mein confirm karein.
IRDAI ka draft kya hai? (Recalibrating Economics of Insurance Distribution)
23 September 2026 ko IRDAI ne ek public consultation paper jaari kiya jiska naam hai “Recalibrating Economics of Insurance Distribution”. Iska maqsad hai insurance bechne ka poora system sasta, saaf aur grahak ke hit mein banana. Isme commission, insurance companies ke kharche (Expenses of Management), mis-selling aur bank dwara insurance bechne (bancassurance) jaise kai mudde hain.
Feedback dene ki aakhri tareekh pehle 25 October 2026 thi, jise IRDAI ne 24 October ki press release mein badhakar 31 October 2026 kar diya. IRDAI ke mutabik tab tak 650 se zyada comments aa chuke the. Ab regulator in comments ko dekh kar final framework banayega, jo draft se alag bhi ho sakta hai.
23 September 2026 ki official press release aap IRDAI ki website par padh sakte hain.
Loan ke saath insurance par draft mein kya likha hai?
Draft ke jo hisse seedhe borrower (loan lene wale) se jude hain, unhe simple points mein samjhein:
- Compulsory bundling par rok: Bank aur NBFC (jo insurance distributor ke roop mein registered hain) kisi insurance policy ko loan ki zabardasti shart nahi bana sakenge.
- Package allowed, par shartein ke saath: Agar insurance se grahak ko saaf fayda hai (jaise insurance dene par byaaj dar kam), to aisa package diya ja sakta hai.
- Do byaaj dar batani hongi: Bank ko batana hoga ki insurance ke saath loan ki byaaj dar kitni hai aur bina insurance ke kitni.
- Insurer chunne ki azaadi: Borrower ko wahi policy usi bank ya NBFC se lena zaroori nahi hoga. Aap kisi bhi IRDAI-registered insurer se le sakte hain.
- Premium alag se: Premium loan amount mein se nahi katega. Grahak apne account, debit card ya credit card se seedha alag se bharega.
- Staff incentive par rok: Bank/NBFC staff ko insurance bechne par volume-linked bonus, gift ya trip jaise incentive dene par rok ka prastav hai, taaki zabardasti bechne ka lalach kam ho.
- Group policy ka option: Agar lender apne poore loan portfolio ki suraksha chahta hai, to woh khud group policy le sakta hai aur uska premium khud bharega.
Yaad rakhein, yeh sab prastav hain. Final rule aane tak inka exact roop badal sakta hai.
Aaj kya rule hai? RBI ka nirdesh bhi samjhein
IRDAI ke draft se pehle, RBI ne bhi June 2026 mein banks ke liye “Responsible Business Conduct” directions mein badlav kiye. Reports aur Lok Sabha mein diye gaye sarkari jawab ke mutabik, banks ko apne loan jaise product ke saath kisi bhi third-party product (insurance samet) ki compulsory bundling nahi karni hai. Jahan bank risk se bachne ke liye insurance maangta hai, wahan grahak ko apni pasand ki company chunne ka mauka milna chahiye. Yeh naye RBI nirdesh 1 January 2027 se lagu hone hain.
Matlab, do regulator ek hi disha mein chal rahe hain: insurance maangna galat nahi, lekin kis company se lena hai, yeh zabardasti thopna galat hai.
Dukandar se bank kya maang sakta hai?
Ab sabse practical sawaal. Agar aapne dukan ke stock par CC/OD limit ya business loan liya hai, to bank aapse kuch cheezein maang sakta hai, aur yeh jayaz hai:
1. Hypothecated stock ka fire cover
Cash credit limit mein aapka stock bank ke paas hypothecate hota hai, yaani woh bank ki security hai. Isliye aam taur par loan agreement mein likha hota hai ki yeh stock aag aur dusre khatron (fire and allied perils) ke khilaf insured rahega. Bank yeh maang sakta hai, kyunki aag lagne par stock ke saath bank ki security bhi jal jaati hai. Dukan ke fire bima ki poori jaankari ke liye hamara article Fire Insurance for Shop: dukan ka fire bima kaise lein zaroor padhein.
2. Bank clause (loss payee)
Policy mein bank clause lagaya jata hai. Iska matlab hai ki policy mein bank ka naam “loss payee” ya interest rakhne wale ke roop mein darj hota hai. Claim aane par paisa pehle bank ke bakaya hisse tak bank ko jaata hai, ya bank ki NOC ke baad aapko milta hai. Isse bank surakshit rehta hai, aur aapka loan account bhi claim se settle ho sakta hai.
3. Sahi sum insured
Bank yeh bhi dekhta hai ki policy ka sum insured kam se kam utna ho jitna stock statement mein dikhaya gaya hai. Agar stock ₹10 lakh ka hai aur policy ₹5 lakh ki, to claim ke waqt “under-insurance” ki wajah se nuksan poora nahi milega.
4. Chori (burglary) cover, agar loan terms mein ho
Kuch banks stock ke liye burglary cover bhi maangte hain. Iske baare mein detail hamare Burglary Insurance for shop article mein hai.
Bank kya nahi kar sakta (draft aur RBI ke hisaab se): aapko sirf apni tie-up wali company se policy lene par majboor karna, premium bina batae loan se kaatna, ya loan ke liye ek bilkul alag policy (jaise koi savings plan) thopna.
Apni policy bank ko kaise dein? Step-by-step
Agar aap bank ki suggest ki hui policy ki jagah apni pasand ki (sasti ya behtar cover wali) policy dena chahte hain, to yeh tareeka apnayein:
- Loan sanction letter padhein: Dekhein ki usme insurance ke baare mein kya likha hai: kaunsa cover (fire, burglary), kitna sum insured, aur bank clause chahiye ya nahi.
- Likhit mein poochhein: Branch manager se email ya letter mein poochhein: “Kya main kisi bhi IRDAI-registered insurer se policy le sakta hoon?” Likhit jawab rakhein.
- 2-3 quote lein: Alag insurers ya registered broker se quote lein. Chhoti dukan ke liye aksar Bharat Sookshma Udyam Suraksha policy kaam aati hai.
- Bank ka naam darj karwayein: Proposal form mein bank ka naam, branch aur loan account number bank clause ke roop mein likhwayein. Hypothecation ka zikr bhi karwayein.
- Policy copy bank mein jama karein: Policy aate hi uski copy branch mein do aur receiving (acknowledgement) le lo.
- Renewal yaad rakhein: Policy aam taur par ek saal ki hoti hai. Renewal miss hua to bank khud policy karwa kar premium aapke account se debit kar sakta hai, kyunki loan terms mein yeh likha hota hai.
- Har saal stock ke hisaab se sum insured update karein: Diwali jaise season mein stock badhta hai, to uske hisaab se cover badhana ya “declaration” wali policy ke baare mein insurer se poochhna samajhdari hai.
Bank wali policy vs apni policy: tulna
| Point | Bank ki suggest ki hui policy | Apni chuni hui policy |
|---|---|---|
| Insurer chunne ki azaadi | Aksar bank ka tie-up partner | Koi bhi IRDAI-registered company |
| Premium tulna | Mushkil, ek hi quote milta hai | 2-3 quote compare kar sakte hain |
| Bank clause | Bank khud lagwata hai | Aapko khud likhwana hoga |
| Kaagazi kaam | Kam | Thoda zyada (copy jama karna, renewal yaad rakhna) |
| Premium bharne ka tareeka | Kai baar loan account se debit | Seedha aapke account se |
| Claim mein madad | Bank follow-up kar sakta hai | Aap ya aapka agent/broker follow-up karega |
Dono mein se koi bhi galat nahi hai. Zaroori yeh hai ki faisla aapka ho, aur aapko pata ho ki aap kya kharid rahe hain.
Kaalpanik udaharan: Ramesh ji ki kirana dukan
(Yeh ek kaalpanik udaharan hai, samjhane ke liye.) Ramesh ji ki Valsad mein kirana dukan hai. Unhone bank se ₹8 lakh ki CC limit li, jisme unka stock hypothecate hua. Disbursement ke din bank staff ne ek policy ka form aage kar diya aur kaha ki premium limit se hi kat jayega. Ramesh ji ne poocha ki kya woh apni policy de sakte hain. Branch ne likhit mein bataya ki stock ka fire cover zaroori hai, bank clause ke saath, lekin company koi bhi ho sakti hai.
Ramesh ji ne apne jaan-pehchaan ke agent se do quote liye, Bharat Sookshma Udyam Suraksha policy li jisme stock aur furniture dono cover the, aur bank ka naam loss payee ke roop mein likhwaya. Policy ki copy branch mein jama karke acknowledgement liya. Fayda: unhe pata tha ki cover kya hai, premium alag se bhara, aur renewal date unke phone mein reminder ke saath save hai.
Agar bank zabardasti kare to kya karein?
- Pehle branch manager ko likhit shikayat dein aur saaf poochhein ki kis niyam ke tahat ek hi company ki policy zaroori hai.
- Bank ke grievance redressal officer tak baat le jayein (har bank ki website par details hoti hain).
- Insurance se judi shikayat ke liye IRDAI ke Bima Bharosa portal par complaint kar sakte hain.
- Bank se judi shikayat ke liye RBI ka Integrated Ombudsman Scheme bhi ek raasta hai.
- Agar policy bina saaf sahmati ke di gayi hai, to free-look period aur cancellation ke niyam insurer se poochhein.
Agar aapne abhi tak Udyam Registration nahi karwaya hai, to woh bhi loan aur bima dono mein madad karta hai. Padhein: Udyam Registration ke fayde.
Video: Loan ke saath insurance zaroori hai ya nahi
Is chhote Hindi video mein samjhaya gaya hai ki banks loan ke saath insurance kaise jodte hain aur RBI ke naye nirdesh kya kehte hain:
FAQ: Loan ke saath insurance
Kya loan ke saath bank ka insurance lena zaroori hai?
Bank security (jaise hypothecated stock) ka insurance maang sakta hai, lekin aam taur par us policy ko bank ki tie-up company se hi lena zaroori nahi hona chahiye. RBI ke naye nirdesh 1 January 2027 se aur IRDAI ka draft isi disha mein hain. Apne loan terms likhit mein check karein.
Kya IRDAI ka naya rule lagu ho gaya hai?
Nahi. “Recalibrating Economics of Insurance Distribution” abhi consultation paper (draft) hai. Feedback 31 October 2026 tak liya gaya. Final rule aane par hi yeh lagu hoga, aur usme badlav ho sakte hain.
Bank clause kya hota hai?
Policy mein bank ka naam loss payee ke roop mein likha jata hai, taaki claim ka paisa pehle bank ke bakaya hisse tak bank ko mile. Hypothecated stock wali policy mein yeh aam baat hai.
Kya main bank wali policy beech mein badal sakta hoon?
Aap renewal ke samay apni pasand ki policy le sakte hain, bas bank clause aur sahi sum insured ho, aur nayi policy ki copy bank mein jama ho. Beech mein cancel karne se pehle insurer aur bank dono se baat karein, taaki cover mein gap na aaye.
Premium loan se katna sahi hai ya galat?
IRDAI ke draft ke mutabik premium alag se, seedha grahak ke account ya card se bharna chahiye. Abhi agar premium loan se kat raha hai, to bank se poochhein ki kya aap alag se bhar sakte hain.
Nishkarsh
Loan ke saath insurance apne aap mein buri cheez nahi hai. Dukan ka stock jale ya chori ho, to policy hi aapko aur bank dono ko bachati hai. Problem tab hai jab policy bina samjhaye, bina choice ke thopi jaye. IRDAI ka September 2026 ka draft aur RBI ke naye nirdesh dukandar ko yahi haq dene ki taraf hain: cover zaroori ho sakta hai, company chunna aapka haq ho. Jab tak final rule nahi aata, apne loan papers dhyan se padhein, likhit mein poochhein, aur sahi sum insured wali, bank clause ke saath policy rakhein.
Disclaimer: Yeh article sirf jaankari ke liye hai. IRDAI ka prastav draft hai, final rule nahi. Apne bank aur insurer se latest niyam confirm karein.