
Fire insurance for shop ke baare mein zyada tar dukandar tab sochte hain jab kisi padosi ki dukan mein aag lag chuki hoti hai. Ek short circuit, ek gir gayi agarbatti ya diwali ke patakhe ki chingari, aur saalon ki kamai ek raat mein raakh ho sakti hai. Sabse badi dikkat yeh hai ki aag lagne ke baad stock, furniture aur counter sab ek saath jaate hain, aur dubara dukan kholne ke liye paisa chahiye hota hai. Is article mein hum simple bhasha mein samjhenge ki dukan ka fire bima kya hota hai, kya-kya cover hota hai, kya nahi hota, kaise lein aur claim kaise karein.
Dhyan rahe: yeh article sirf jaankari ke liye hai, premium ya exact terms aapki dukan aur insurer ke hisaab se alag hote hain. Final faisla lene se pehle insurer ki official website par latest policy wording zaroor dekhein.

Dukan ka fire insurance kya hota hai?
Fire insurance ek aisa contract hai jisme aap insurance company ko premium dete hain, aur agar aag ya usse jude kuch tay hue khatron se aapki dukan ko nuksan ho, to company us nuksan ki bharpai karti hai (policy ki shartein aur sum insured tak). Isse dukan ki building, furniture, fittings, machine aur sabse zaroori stock ko suraksha mil sakti hai.
Ab bahut si companies is cover ko “Standard Fire and Special Perils (SFSP)” policy ke roop mein bechti thi. IRDAI (insurance regulator) ne 1 April 2021 se kuch standard products shuru kiye. Chhote vyapar ke liye do naam yaad rakhne layak hain:
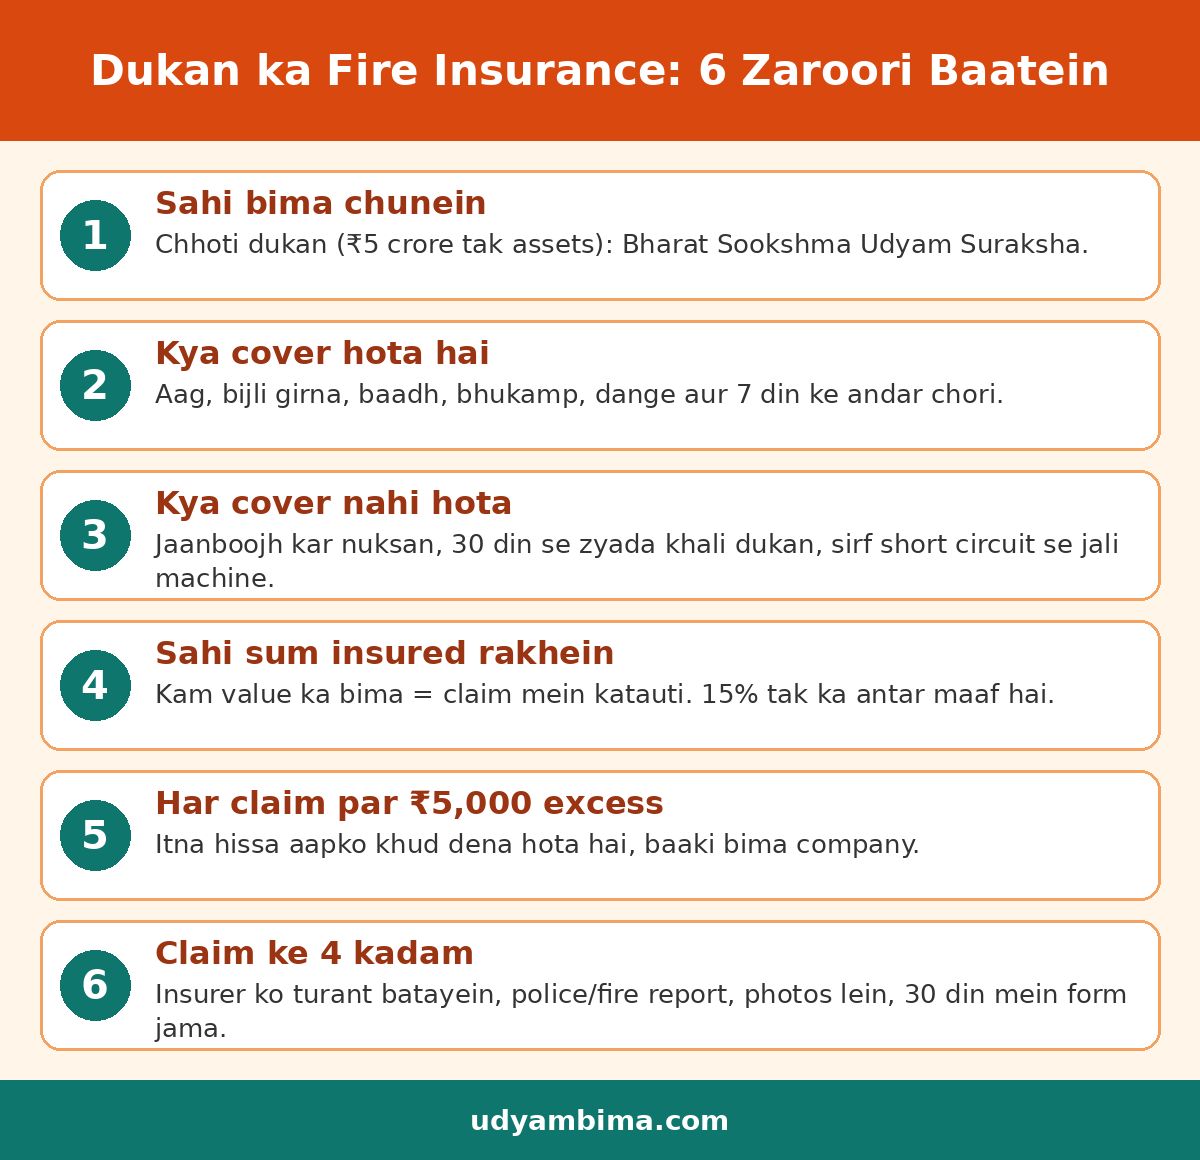
- Bharat Sookshma Udyam Suraksha: un businesses ke liye jinki total insurable assets ek location par ₹5 crore tak hain. Jyadatar chhoti dukanein isi mein aati hain.
- Bharat Laghu Udyam Suraksha: un businesses ke liye jinki assets ki value ₹5 crore se upar hai (aur uski upper limit policy mein tay hoti hai).
IRDAI ke Key Features Document ke hisaab se yeh policy offices, hotels, shops, manufacturing aur storage jaise commercial risks ke liye hai. Policy ki avadhi zyada se zyada ek saal hoti hai, aur renewal apne aap nahi hota, aapko khud renew karna padta hai.
Fire policy mein kya-kya cover hota hai?
Standard policy sirf “aag” tak seemit nahi hoti. IRDAI ke official document ke anusaar Bharat Sookshma Udyam Suraksha in unexpected events se hone wale physical loss ya damage ko cover karti hai:
- Aag, bijli girna (lightning), explosion
- Bhukamp (earthquake)
- Toofan, cyclone, baadh (flood) aur jal-bharav
- Landslide, subsidence
- Kisi bahari cheez ka takrana (jaise gaadi ya girta hua ped)
- Dange, hadtaal, jaanboojh kar kiya gaya nuksan (riot, strike, malicious damage)
- Water tank ya pipe ka phatna/overflow, sprinkler se leakage
- Upar likhe kisi insured event ke 7 din ke andar hui chori (us event ke karan)

Policy mein aur kya milta hai (in-built cover)
Claim manzoor hone par, bina extra premium ke, official KFD ke anusaar yeh bhi milta hai:
| Cover | Limit (IRDAI KFD ke anusaar) |
|---|---|
| Nakad paisa (money) | ₹50,000 tak |
| Documents, business books | ₹50,000 tak |
| Computer data aur programmes | ₹5 lakh tak |
| Karmchariyon/visitors ka personal saman | ₹15,000 per person, 20 logon tak |
| Dukan dobara shuru karne ka kharcha (start-up) | ₹1 lakh tak |
| Malba hatane ka kharcha | Claim ka 2% tak |
| Surveyor/architect ki fees | Claim ka 5% tak |
| Naya joda gaya saman/extension (stock chhodkar) | Us item ke sum insured ka 15% tak |
Yeh limits alag-alag insurer ke product mein thodi alag ho sakti hain, isliye apni policy ka schedule zaroor padhein.
Kya cover nahi hota? (Exclusions)
Yahin par zyadatar claims phasate hain, isliye dhyan se padhein. Official KFD ke anusaar kuch cheezein cover nahi hoti:
- Aapka jaanboojh kar ya laparwahi se kiya hua kaam
- Jahan dukan ya building 30 din se zyada khali rahi ho aur insurer ko bataya na ho
- Bijli ke over-running, short circuit ya arcing se us khaas machine/appliance ko hua nuksan (agar aag lag jaye to aag ka nuksan alag hai, lekin sirf short circuit se jali machine apne aap cover nahi hoti)
- Saman jo gum ho gaya ya kahin rakh kar bhool gaye
- Cold storage mein temperature badalne se kharab hua stock
- War, nuclear radiation, pollution/contamination
- Indirect ya consequential loss (jaise dukan band rahne se hui kamai ki kami, iske liye alag “business interruption” cover aata hai)
- Bullion, unset precious stones aur art items, jab tak alag se declare na hon
Ek aur baat: har claim par ₹5,000 ka excess lagta hai, yaani har claim mein ₹5,000 aapko khud sehna hota hai (terrorism ke liye alag clause hai).
Real example: Sharma ji ki kirana dukan
Maan lijiye Sharma ji ki Kanpur mein chhoti kirana dukan hai. Stock lagbhag ₹12 lakh ka hai aur furniture-fittings ₹2 lakh ke. Dukan ke upar unka ghar hai, aur wiring kaafi purani hai. Ek raat short circuit se counter ke paas aag lag gayi. Fire brigade ne aag bujha di, lekin aadha stock jal gaya aur baaki paani se kharab ho gaya.
Kyunki Sharma ji ne pichle saal fire policy li thi, unhone kya kiya? Sabse pehle insurer ko turant call kiya, fir police aur fire department ko report likhwayi, dukan ki photos aur videos li, aur jala hua saman surveyor ke aane tak sambhal kar rakha. Surveyor ne stock register, purchase bills aur GST invoices dekhe, aur claim assess kiya.
Agar Sharma ji ne policy na li hoti, to pura nuksan unki apni jeb se jata. Aur agar unhone sum insured bahut kam rakha hota, to underinsurance ki wajah se claim ghat sakta tha. Yeh agla section samjhata hai.
Yeh ek kaalpanik udaharan hai, samjhane ke liye. Asli claim ki rakam policy ke terms, sum insured aur surveyor ke assessment par nirbhar karti hai.
Sum insured kitna rakhein? (Underinsurance se bachein)
Sum insured matlab woh maximum amount jo insurer dega. IRDAI ke KFD ke anusaar:
- Building, furniture, fittings aur machine ka sum insured reinstatement value (naya jaisa banwane/kharidne ki keemat, bina depreciation ke) par hota hai.
- Stock ke liye raw material ka landed cost, aur finished stock ke liye manufacturing cost ya contract price.
Underinsurance tab hota hai jab aapne asli value se kam ka bima liya. Aise mein claim bhi usi anupaat mein ghat jaata hai. Bharat Sookshma Udyam Suraksha mein ek rahat hai: 15% tak ka antar nazar-andaaz kiya jaata hai, lekin usse zyada antar par underinsurance poori tarah lagu hoti hai.
Seedha tareeka: saal mein ek baar apna stock aur furniture ki asli value count karein. Diwali ya shaadi ke season mein stock bahut badhta hai, to us hisaab se sum insured rakhein. Agar stock bahut upar-neeche hota hai, to insurer se “stock declaration policy” ke baare mein poochein, jo is cover ka standard add-on hai.
Fire insurance kaise lein: step-by-step
- Assets ki list banayein: dukan ka stock, furniture, AC, computer, counter, signboard, sabka rough value likhein. Dukan kiraye ki hai to building ka bima landlord ka hota hai, aapko fittings aur stock ka lena hai.
- 2-3 insurers ke quotes lein: National Insurance, New India Assurance, United India, Oriental, ya private insurers (ICICI Lombard, Bajaj Allianz, Tata AIG, Kotak, HDFC Ergo, etc.) ki official site ya authorised agent se.
- Add-ons dekhein: burglary/theft, money in safe, business interruption, machinery breakdown. Add-ons insurer ke hisaab se alag hote hain, kaun sa aapko chahiye woh sochkar lein.
- Proposal form sach-sach bharein: dukan ka pata, kaam, construction type, fire safety (extinguisher, wiring) sab sahi likhein. Galat ya chhupi hui jaankari claim mein dikkat bana sakti hai.
- Premium bharein aur policy schedule check karein: cover tabhi shuru hota hai jab insurer ko premium mil jaye. Policy aane par sum insured, address, excess aur add-ons ek baar padh lein.
- Renewal ki date note karein: renewal automatic nahi hota. Expiry se pehle renew karein, warna cover band ho jaata hai.
Premium kitna hoga, yeh dukan ke business type, sum insured, location aur risk par depend karta hai. Koi fixed rate nahi hota, isliye insurer se live quote hi lein. Pehle hamari shopkeeper insurance policy guide bhi padh sakte hain, jahan alag-alag policies ka overview diya hai.
Video mein bhi aasaan bhasha mein fire insurance samjhaya gaya hai (yeh video ek insurance marketplace ki taraf se hai, isliye ise jaankari ke liye dekhein, recommendation na samjhein):

Claim kaise karein?
IRDAI ke KFD ke anusaar aag ya kisi covered nuksan ke baad:
- Insurer ko turant suchit karein (call ya email).
- Police aur fire authorities ko report karein, FIR/fire report ki copy rakhein.
- Aur nuksan rokne ke reasonable kadam uthayein.
- Photos aur videos lein, saman jaisa hai waisa sambhal kar rakhein jab tak surveyor na aa jaye.
- Claim form bharkar nuksan pata chalne ke 30 din ke andar jama karein.
- Surveyor ko stock register, purchase bills, GST invoices, bank statement jaise documents dein.
Repair ya dobara banwane ka kaam kharab hone ke baad reasonable samay mein shuru karein aur aam taur par 12 mahine ke andar poora karein (insurer ki permission se alag samay mil sakta hai). Dukan ki accounts aur bills ki ek copy cloud ya mobile mein rakhna sabse badi surakshit aadat hai, kyunki aag mein kagaz bhi jal jaate hain.
Premium bachane aur claim paas karane ke tips
- Wiring ek baar electrician se check karwayein, extinguisher lagayein, aur dukan band karte samay main switch off karne ki aadat daalein.
- Stock ko seedhe zameen par na rakhein (baarish/baadh ke liye), aur bijli ke board ke paas jalne wala saman na rakhein.
- Sahi sum insured rakhein, sirf premium bachane ke liye kam value dikhana baad mein bahut mehnga padta hai.
- Agar dukan lamba samay khali rahne wali hai (shaadi, gaon, bimari), to insurer ko pehle batayein.
- Policy ke saath Udyam Registration bhi karwa lein, jisse business ko sarkari pehchaan milti hai.
Agar aap pehli baar bima samajh rahe hain, to insurance kya hota hai wala simple explainer padhna madad karega.
Aksar pooche jaane wale sawal (FAQ)
1. Kya kiraye ki dukan ka fire insurance mil sakta hai?
Haan. IRDAI ke KFD ke anusaar maalik, tenant, lessee ya jo us property ke liye zimmedar ho, woh cover le sakta hai. Kiraye ki dukan mein aap apna stock, furniture aur fittings insure karte hain.
2. Fire policy mein chori cover hoti hai?
Standard fire policy mein chori sirf tab cover hoti hai jab woh kisi insured event (jaise aag ya dange) ke 7 din ke andar ho. Normal chori ke liye alag burglary/theft cover ya add-on lena padta hai.
3. Claim mein kitna paisa milta hai?
Partial loss mein repair ka kharcha ya nuksan ki had tak, aur total loss mein sum insured tak, jisme ₹5,000 excess katta hai aur surveyor ki assessment lagti hai. Sum insured se zyada kabhi nahi milta.
4. Kya policy automatic renew hoti hai?
Nahi. IRDAI ke KFD ke anusaar renewal automatic nahi hota, aapko policy khatam hone se pehle renew karna hota hai.
5. Premium kitna lagta hai?
Yeh dukan ke business, sum insured, location aur risk par depend karta hai. Koi tay rate nahi hai, isliye insurer ya authorised agent se live quote lein aur official site par latest details check karein.
6. Claim reject hone par kya karein?
Pehle insurer ke Grievance Redressal Officer ko likhein. Samadhan na mile to Insurance Ombudsman se sampark kar sakte hain. Details IRDAI ki official website par milti hain.
Conclusion
Fire insurance for shop ek aisa kharcha hai jo saal bhar chhota lagta hai, lekin ek hadse mein aapki poori dukan bacha sakta hai. Sahi sum insured chunein, exclusions padhein, bills aur photos ka record rakhein, aur renewal ko na bhoolein. Policy lene se pehle IRDAI ka Bharat Sookshma Udyam Suraksha Key Features Document ek baar zaroor padhein, aur premium ke liye 2-3 insurers se quote tulna karein.
Disclaimer: Yeh article sirf educational jaankari ke liye hai, insurance salah nahi. Terms, limits aur premium insurer ke hisaab se badalte hain; kharidne se pehle insurer ki official website par latest policy wording check karein.