
Mahino se premium bhara, aspatal mein bharti hue, aur phir insurance company ka letter aaya: health insurance claim rejected. Dukan chalane wale ke liye yeh double jhatka hota hai, kyunki ek taraf ilaaj ka kharcha aur doosri taraf dukan ki kamai ruki hui. Achhi baat yeh hai ki zyadatar rejection ki wajah samajh aa jaati hai, aur kai baar ise sahi tareeke se challenge bhi kiya ja sakta hai.
Is post mein hum aasaan Hinglish mein dekhenge ki claim reject kyun hota hai, aapke kya adhikaar hain, aur reject hone par step-by-step kya karein.

Claim reject hone ke 7 sabse aam kaaran
Sansad mein diye gaye sarkari jawab ke mutabik, claim kai baar policy ki exclusion clauses aur conditions ki wajah se reject hota hai. Neeche ke kaaran sabse zyada dikhte hain:
- Pehle se maujood bimari (pre-existing disease) na batana: proposal form mein purani bimari chhupana sabse badi wajah hai.
- Waiting period ke andar claim: policy ke shuruaati dino mein ya specific bimari ke waiting period mein ilaaj.
- Exclusion: jo ilaaj policy mein cover hi nahi hai, jaise cosmetic ya OPD-type kharche.
- Sum insured khatam hona: cover ki limit paar ho jana.
- Room rent cap, co-payment, sub-limit: isse claim poora nahi, aanshik (partial) milta hai.
- Non-medical kharche: kuch consumables aur extra charges policy mein nahi aate.
- Documents ya form ki galti: naam, tareekh ya bill mein mismatch.
Kaaran aur bachne ka tareeka: ek nazar mein
| Kaaran | Kya hota hai | Kaise bachein |
|---|---|---|
| Bimari chhupana | Insurer non-disclosure bata kar reject kar sakta hai | Form mein sab sach likhein |
| Waiting period | Claim tab tak nahi milta jab tak period poora na ho | Policy lete waqt waiting period padhein |
| Room rent cap | Bill mein se hissa kat jata hai | Cap ke andar ka room chunein |
| Co-pay | Aap bill ka ek hissa khud dete hain | Kam ya zero co-pay wali policy lein |
| Documents ki galti | Delay ya query | Sab kagaz check karke sambhal kar rakhein |
Yaad rakhein, partial settlement bhi ek tarah ka disallowance hota hai. Bill aur settlement letter ka milan zaroor karein.
IRDAI ke niyam: insurer ko kya karna zaroori hai
IRDAI ke mutabik insurer ko claim reject karte waqt claimant ko likhit mein kaaran batana hota hai, aur policy ki kis shart ke aadhar par reject kiya, uska reference dena hota hai. Saath hi, insurer ki Claims Review Committee ki manzoori ke bina koi claim repudiate nahi kiya ja sakta. Matlab sirf “reject ho gaya” kehkar baat khatam nahi ho sakti.
5 saal ka moratorium: bahut bada suraksha kavach
IRDAI ke FAQ ke anusaar, lagatar 60 mahine (5 saal) ki coverage poori hone ke baad, non-disclosure ya misrepresentation ke aadhar par koi policy ya claim contest nahi kiya ja sakta, siwaye saabit hui dhokhadhadi (fraud) ke. Isiliye policy ko beech mein band na karein aur port karte waqt continuity ka credit zaroor lein. Moratorium ki details aapki policy ke terms mein dekhein.
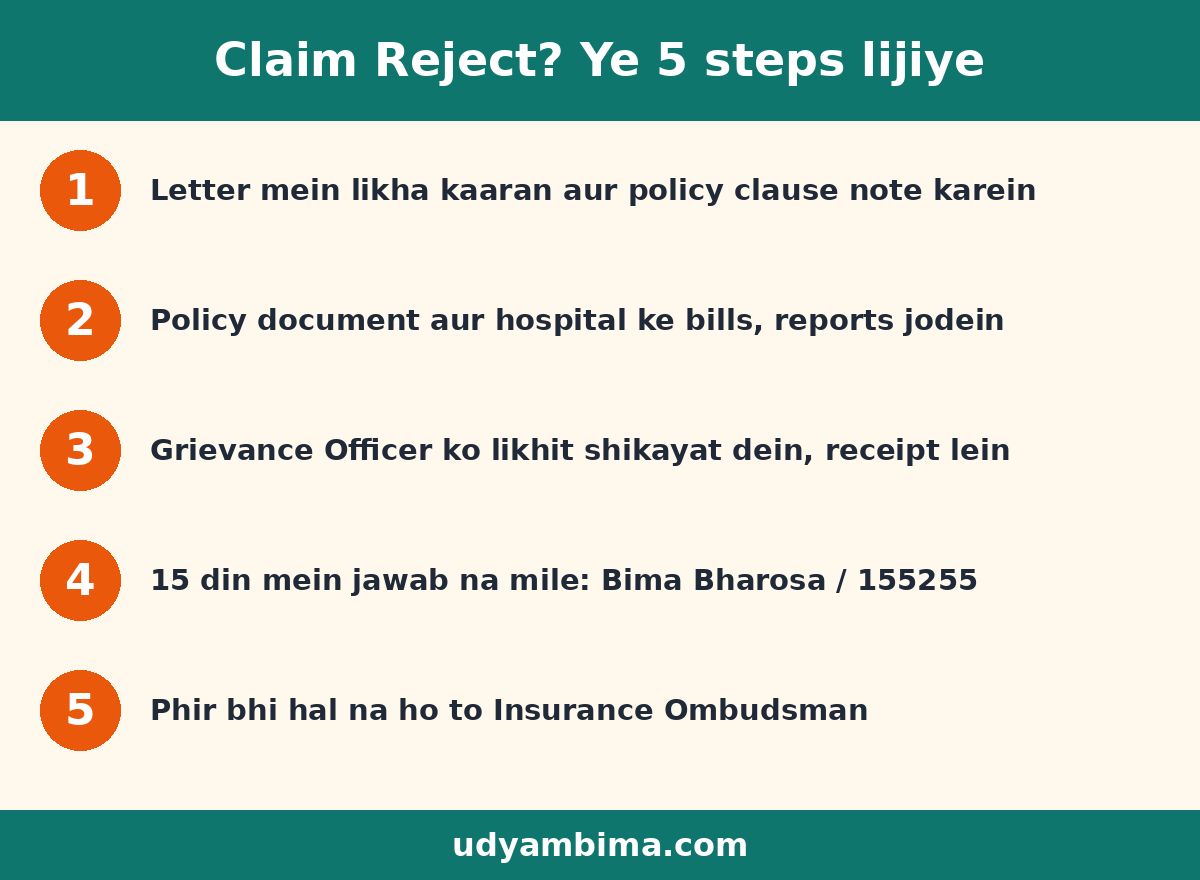

Claim reject ho jaye to kya karein: step-by-step
- Rejection letter dhyan se padhein. Usme likha kaaran aur policy clause note karein.
- Policy document nikaalein aur wahi clause padhein. Dekhein ki kya insurer ne shart sahi lagayi.
- Hospital se discharge summary, bills aur reports ki copy lein. Doctor se likhwayein ki ilaaj medically zaroori tha.
- Insurer ke Grievance Officer ko likhit shikayat dein aur acknowledgement (tareekh ke saath) zaroor lein.
- 15 din intezaar karein. Bima Bharosa ke FAQ ke anusaar insurer ko shikayat 15 din mein suljhani chahiye.
- Bima Bharosa portal ya IRDAI par jayein: bimabharosa.irdai.gov.in, toll free 155255, ya email complaints@irdai.gov.in.
- Insurance Ombudsman ke paas jayein agar phir bhi samadhan na mile (is par hum alag post likhenge).
Ek kaalpanik udaharan: Ramesh bhai ki kirana dukan
(Yeh sirf samjhane ke liye kaalpanik udaharan hai.) Ramesh bhai ek kirana dukan chalate hain. Unhone 3 saal pehle family health policy li thi. Pichle mahine unhein gall bladder ki surgery karwani padi aur claim ke liye gaye, to insurer ne “pre-existing condition chhupayi” likhkar claim reject kar diya.
Ramesh bhai ne ghabrane ke bajay letter padha. Unki purani reports se saaf tha ki bimari policy lene ke baad pehli baar pakdi gayi thi. Unhone doctor ka likhit bayan aur reports ke saath insurer ko shikayat bheji, acknowledgement liya, aur 15 din baad jawab na milne par Bima Bharosa par complaint darj ki. Aise maamle mein sahi kagaz aur samay par shikayat sabse zyada kaam aate hain. Natija har case mein alag ho sakta hai, par chup baith jana kabhi solution nahi hota.
Claim reject hi na ho, uske liye 6 aadatein
- Proposal form khud padhein aur har bimari, operation ya dawai sach-sach likhein, chahe agent kuch bhi kahe.
- Policy lete waqt waiting period, room rent cap, co-pay aur sub-limit poochh kar likhit mein lein.
- Planned bharti se pehle insurer ya TPA ko intimation dein aur pre-authorisation lein.
- Ilaaj ke sare bills, reports aur discharge summary sambhal kar rakhein.
- Renewal date par hi premium bharein, gap na aane dein, warna waiting period dobara shuru ho sakta hai.
- Network hospital chunein taaki cashless mein dikkat kam ho. Cashless aur reimbursement ka farak jaanne ke liye hamari agli post padhein.
Health cover ki basic jaankari ke liye hamari Health Bima Coverage guide aur Affordable Health Insurance Plans dekhein. Government ke cover ke liye Ayushman card eligibility bhi kaam aa sakti hai.
Aksar pooche jaane wale sawal (FAQ)
1. Kya insurer bina kaaran bataye claim reject kar sakta hai?
Nahi. IRDAI ke niyam ke mutabik insurer ko likhit mein kaaran aur uska policy-clause reference dena hota hai.
2. Kya partial claim bhi shikayat ka aadhar ban sakta hai?
Haan. Agar aapko lagta hai ki katauti galat hui, to settlement letter ke saath wahi shikayat process apna sakte hain.
3. Moratorium period kitna hota hai?
IRDAI ke FAQ ke anusaar lagatar 60 mahine, aur sum insured ke hisaab se aur shartein apni policy mein check karein.
4. Shikayat kahan karein?
Pehle insurer ka Grievance Officer, phir Bima Bharosa portal ya toll free 155255.
5. Kya sach mein shikayat se claim mil sakta hai?
Koi guarantee nahi hai, har case alag hota hai. Par sahi kagaz aur likhit shikayat se aapki baat mazboot hoti hai.
Nishkarsh
Agar aapka health insurance claim rejected hua hai, to ghabrayein nahi: letter padhein, kaaran samjhein, kagaz jodein aur time par shikayat karein. Aur sabse behtar, policy kharidte waqt hi sach batayein aur niyam-shartein samajh lein. Aur zyada jaankari ke liye IRDAI ka health page dekh sakte hain. Policy ke exact terms hamesha apne insurer ke document aur official site par verify karein.