Dukan chalane wale bahut se bhai agent ke kehne par “life insurance” le lete hain aur baad mein pata chalta hai ki unhone asal mein ek savings plan liya tha. Sawal yahi hai: term vs life insurance mein farak kya hai, aur ek chhote business owner ke liye kaunsa sahi hai? Is post mein hum bina jargon ke yeh samjhenge, taaki aap apni jeb ke hisaab se sahi faisla le sakein.
Sabse pehle ek baat saaf kar lein: term insurance bhi life insurance ka hi ek type hai. Farak yeh hai ki aapka premium kis kaam mein lagta hai. IRDAI ki website par bhi term, whole life aur endowment ko life insurance ke alag-alag kinds batakar samjhaya gaya hai.
Term insurance kya hai?
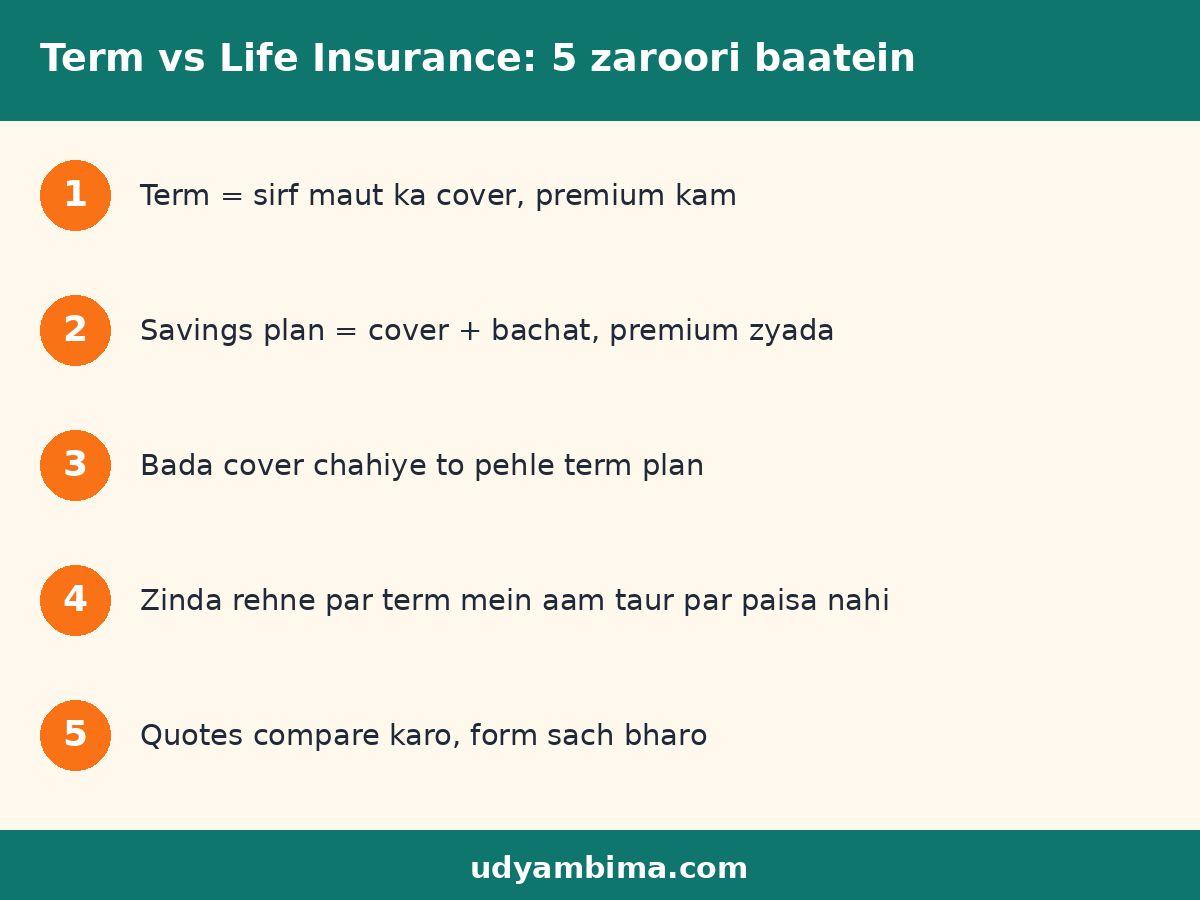
Term insurance ek pure protection plan hai. Aap ek tay samay (jaise 60 saal ki umar tak) ke liye cover lete hain. Is dauraan agar bima karwane wale ki maut ho jaye, to nominee ko sum assured milta hai. Agar aap policy khatam hone tak zinda rahe, to aam taur par koi paisa wapas nahi milta (IRDAI ke mutabik, term plan mein survive karne par aam taur par koi benefit nahi hota).
Kyunki isme sirf maut ka risk cover hota hai, premium kam hota hai aur cover bada mil sakta hai. Ise aise samjhiye jaise dukan ka fire bima: aap umeed karte hain ki kabhi claim na ho, par zarurat ke time par parivar ko sahara mil jaye.
Life insurance (savings wale plan) kya hain?
Jab log “life insurance” bolte hain, to aksar matlab hota hai savings-linked plans, jaise endowment, money-back, whole life ya ULIP. Inme death cover ke saath saath bachat ya investment ka hissa bhi hota hai.
- Endowment: IRDAI ke anusaar yeh savings-linked policy hai jisme ek tay maturity date hoti hai. Beech mein maut hone par sum assured milta hai, aur policy poori karne par maturity amount milta hai.
- Whole life: poori zindagi ka cover (kam se kam 80 saal ki umar tak, IRDAI ki master circular ke hisaab se).
- Money-back: beech-beech mein kuch paisa wapas milta hai.
- ULIP: bima aur market investment ka mix, jisme returns market par depend karte hain.
Term aur life insurance mein farak: ek nazar mein
| Point | Term insurance | Savings wala life insurance |
|---|---|---|
| Kaam | Sirf maut ka cover | Cover + bachat/investment |
| Premium | Kam | Kaafi zyada (same cover ke liye) |
| Cover amount | Bada mil sakta hai | Aam taur par chhota |
| Zinda rehne par | Aam taur par kuch nahi (ROP variant ke alawa) | Maturity/payout milta hai (plan ke hisaab se) |
| Samajhna | Aasaan | Thoda complex, terms padhna zaroori |
Exact premium umar, health, cover aur company par depend karta hai, isliye koi bhi number final nahi maanein. Kai website par ek jaisa cover lene par endowment ka premium term se kai guna zyada dikhta hai; apne case ka quote insurer ki official site par khud check karein.
Chhote business owner ko term insurance kyun pehle sochna chahiye?
Dukandar ki income fixed salary jaisi nahi hoti. Agar ghar chalane wale ko kuch ho jaye, to na sirf ghar ka kharcha, balki dukan ka loan, supplier ka udhaar aur bachchon ki padhai bhi rukne ka darr hota hai. Aise mein bada cover, kam premium sabse zyada kaam aata hai.
- Loan ka bojh: Dukan ya stock ke liye liya loan parivar par na aaye, iske liye bada cover madad karta hai. Loan se jude bima ke baare mein humari post Loan ke saath insurance padhein.
- Income replacement: kuch saal ki kamai ke barabar cover liya ja sakta hai, taaki parivar ka kharcha chalta rahe.
- Kam premium: mahine ka budget kam bigadta hai, jisse dukan mein paisa lagana bhi jaari rakh sakte hain.
Kab savings wala life plan sochna theek hai?
Savings wale plan bure nahi hain, bas har kisi ke liye zaroori nahi. Agar aapko kisi tay goal (jaise bachche ki shaadi) ke liye guaranteed rakam chahiye aur aap ek lambe time tak premium bharne ko tayyar hain, to kuch non-linked plans par vichar kiya ja sakta hai. Par yaad rakhein ki inme paisa lambe samay tak fansa rehta hai, aur beech mein policy chhodne par nuksan ho sakta hai.
Ek simple niyam: pehle protection (term), phir bachat ke liye alag se options. Insurance ko investment ke saath mix karne se aksar dono kaam adhoore reh jate hain.
Return of premium (ROP) term plan
Kuch insurers term plan ka aisa variant bhi dete hain jisme policy poori hone par bhara hua premium wapas milta hai. Isme premium normal term se zyada hota hai aur lambe samay baad wapas mile paise ki keemat mehngai ki wajah se kam ho jati hai. Lene se pehle tulna zaroor karein.
Kaalpanik udaharan: Ramesh ji ki kirana dukan
(Yeh ek kaalpanik udaharan hai, sirf samjhane ke liye.) Ramesh ji ek kasbe mein kirana dukan chalate hain. Unki umar 35 saal hai, ghar mein patni aur do bachche hain, aur dukan ke liye bank loan bhi liya hua hai. Ek agent ne unhe ek endowment plan bataya. Ramesh ji ko lagaya ki unka paisa wapas bhi milega.
Jab unhone ek dusre salahkar se quotes compare kiye, to samajh aaya ki jitna premium endowment mein ja raha tha, usme term plan mein kaafi bada cover mil sakta tha. Unhone term plan chuna, aur bachat ke liye alag se chhoti-chhoti rakam jodna shuru ki. Is tarah unka parivar bade cover se surakshit hua aur budget par bhi bojh nahi pada.
Sahi plan kaise chunein: step-by-step
- Zarurat likhein: loan, ghar ka saalana kharcha, bachchon ki padhai ka andaaza jodkar dekhein ki parivar ko kitne cover ki zarurat hai.
- Cover period tay karein: jab tak aap kamate rahenge aur zimmedariyan rahengi (jaise 60 saal ki umar tak).
- Quotes compare karein: kam se kam 2-3 insurers ki official website par quote dekhein.
- Claim settlement record dekhein: IRDAI ki Annual Report aur insurer ki public disclosure se check karein.
- Sahi jaankari bharein: health, smoking, income jaisi details sach likhein, warna claim reject ho sakta hai.
- Nominee likhein aur policy ke papers parivar ko dikha dein.
Policy ke bare mein sab kuch IRDAI ke policyholder.gov.in portal par bhi padh sakte hain.
Aam galtiyan jo dukandar karte hain
- Sirf “paisa wapas milega” sunkar savings plan le lena.
- Bahut kam cover lena, jabki loan aur zimmedari bade hain.
- Agent ke bharose form bina padhe sign kar dena.
- Policy ka premium samay par na bharna (policy lapse ho sakti hai).
- Dukan ke bima (fire, chori) ko life insurance se jod dena, jabki dono alag cheezein hain. Dukan ke bima ke liye Fire Insurance for Shop padhein.
Sarkari schemes bhi dekhein
Agar budget bahut tight hai, to sarkar ki chhoti premium wali yojanayein ek shuruaati suraksha de sakti hain. Jaise PMJJBY ek life cover scheme hai. Yeh ek chhota cover deti hai, isliye bade zimmedari ke liye alag se term plan par vichar karna theek rehta hai. Latest shartein aur premium jansuraksha.gov.in par check karein.
FAQ: Term vs life insurance
1. Kya term insurance life insurance nahi hai?
Hai. Term insurance life insurance ka hi ek type hai, jo sirf maut ka cover deta hai. Alag se “life insurance” jo kehte hain, wo aksar savings-linked plans hote hain.
2. Term plan mein paisa wapas kyun nahi milta?
Kyunki premium sirf risk cover ke liye hota hai, bachat ke liye nahi. Isi wajah se premium kam hota hai. Wapas paisa chahiye to ROP variant dekhein, par wo mehnga hota hai.
3. Chhote dukandar ke liye kitna cover theek hai?
Koi ek tay number nahi hai. Apne loan, saalana kharcha aur zimmedariyan jodkar andaza lagayein, aur zarurat ho to insurer ya licensed salahkar se poochein.
4. Kya dono plan saath le sakte hain?
Haan, par pehle term se protection pakki karein, phir bachat ke liye alag plan sochein.
5. Policy lene se pehle kya dekhein?
Exclusions, waiting period, claim process aur insurer ka claim record. Form mein sab jaankari sach bharein.
Nishkarsh
Seedhi baat: term vs life insurance mein protection ke liye term plan aam taur par dukandar ke liye sabse practical hota hai, kyunki kam premium mein bada cover milta hai. Savings wale plan tabhi lein jab aapko unka goal aur lock-in samajh aa jaye. Aaj hi apni zimmedariyon ki list banayein aur 2-3 quotes compare karein.
Disclaimer: Yeh post sirf jaankari ke liye hai, financial salah nahi. Premium, shartein aur plans badalte rehte hain, isliye faisla lene se pehle insurer ki official site ya IRDAI portal par latest details check karein.