

Socho aapki kirana dukan mein ek customer geela farsh dekhe bina phisal gaya, haath ki haddi toot gayi, aur ab wo ilaaj ka kharcha maang raha hai. Ya dukan ka board gir kar kisi ki scooty tod de. Aisi halat mein public liability insurance india mein aapko kaafi sahara de sakta hai. Is post mein hum aasaan Hinglish mein samjhenge ki ye policy kya hai, kya cover karti hai, kya nahi, aur ek chhota dukandar ise kaise le.

Public liability insurance kya hota hai?
Public liability matlab “janta ke prati zimmedari”. Agar aapke business ki wajah se kisi third party (customer, visitor, delivery wala, rahgir) ko chot lag jaye ya uski cheez ka nuksaan ho, aur kanoon ke hisaab se aap zimmedar ban jayein, to ye policy compensation aur kanooni kharcha insurer se dilati hai. Ye aapke khud ke maal ya building ka bima nahi hai; wo kaam fire insurance aur burglary insurance ka hai.
Do tarah ki public liability policy: farak samajh lein
Yahin sabse zyada confusion hota hai. India mein do alag cheezein chalti hain:
| Policy | Kiske liye | Zaroori? |
|---|---|---|
| Public Liability (Act) / Industrial | Jo khatarnak padarth (hazardous substances) handle karte hain: chemical, gas, petrol pump jaisa kaam | Public Liability Insurance Act, 1991 ke tahat kanooni roop se zaroori |
| Public Liability (Non-Industrial) | Dukan, office, hotel, restaurant, school jaise normal business | Kanoon se zaroori nahi, lekin samajhdari hai |
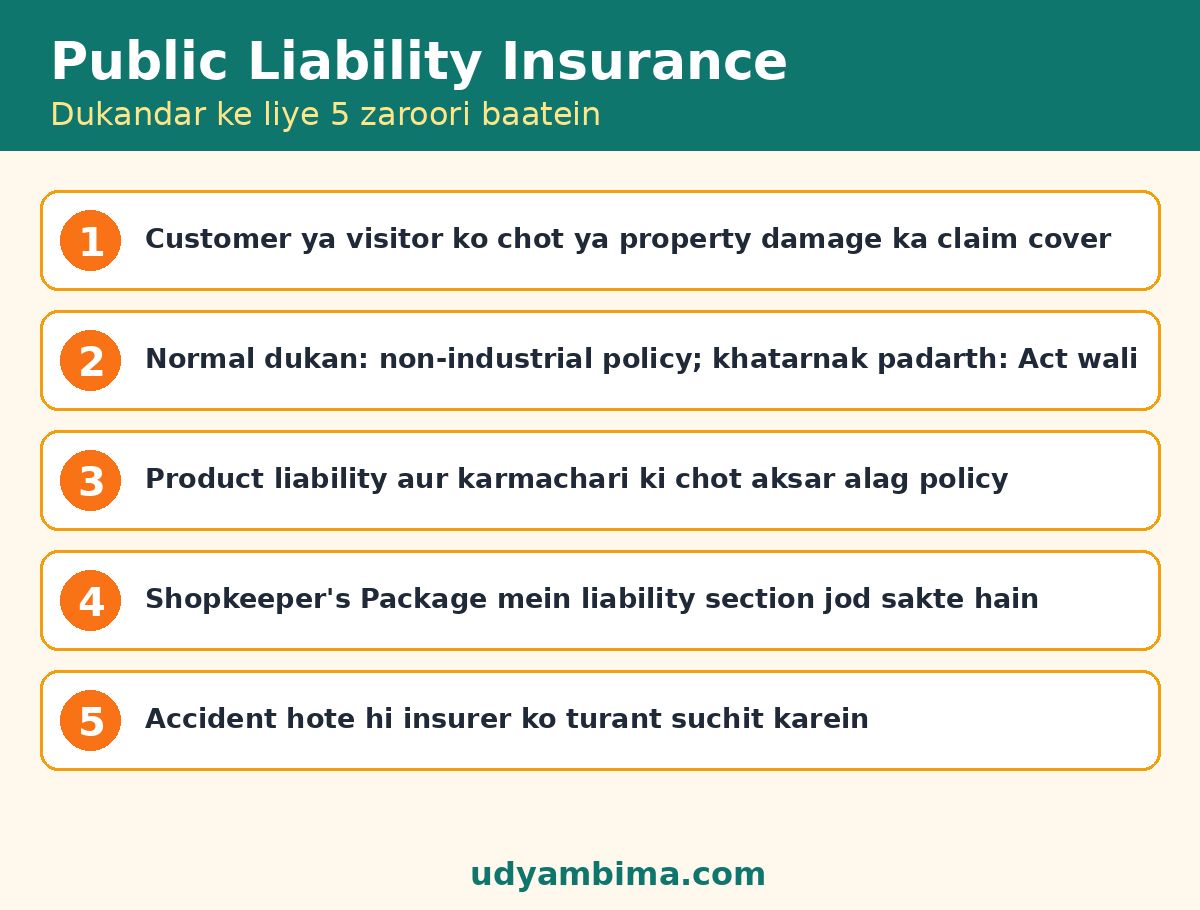
Aam kirana, kapde, mobile ya stationery ki dukan ke liye aksar non-industrial policy ya Shopkeeper’s Package policy ka liability section kaam aata hai. Agar aap khatarnak padarth ka kaam karte hain, to Act wali policy ke baare mein insurer se zaroor puchein.
Ye policy kya cover karti hai?
Insurers ke policy wording ke mutabiq, non-industrial policy aam taur par ye cover karti hai:
- Aapke premises par kisi third party ki accidental maut ya sharirik chot
- Third party ki property ko accidental nuksaan (jaise customer ki gaadi par board girna)
- Insurer ki pehle se manjuri ke saath kanooni kharcha aur defence cost
Ye sab policy ke limit of indemnity, excess (deductible) aur shartein ke andar hota hai. Alag-alag company ke terms alag ho sakte hain, isliye apni policy ka wording zaroor padhein.
Kya cover NAHI hota?
Zyadatar insurers ke wording mein ye cheezein bahar rakhi jaati hain (HDFC ERGO, Bajaj, Liberty, Magma ke public documents ke anusaar):
- Pollution se hone wala nuksaan (jab tak alag se extension na ho)
- Product liability, yaani aapke bechne wale product se hui chot (iske liye alag product liability policy hoti hai)
- Jaanbujhkar kiya gaya kaam, fine, penalty aur punitive damages
- Policy shuru hone se pehle ke ya pehle se pata claim
- Aapke khud ke karmachari ki chot (iske liye Workmen Compensation / employer liability alag hai)
- Motor vehicle, jahaz ya naav se judi liability, aur war/terrorism
Ek kaalpanik udaharan: Sharma ji ki kirana dukan
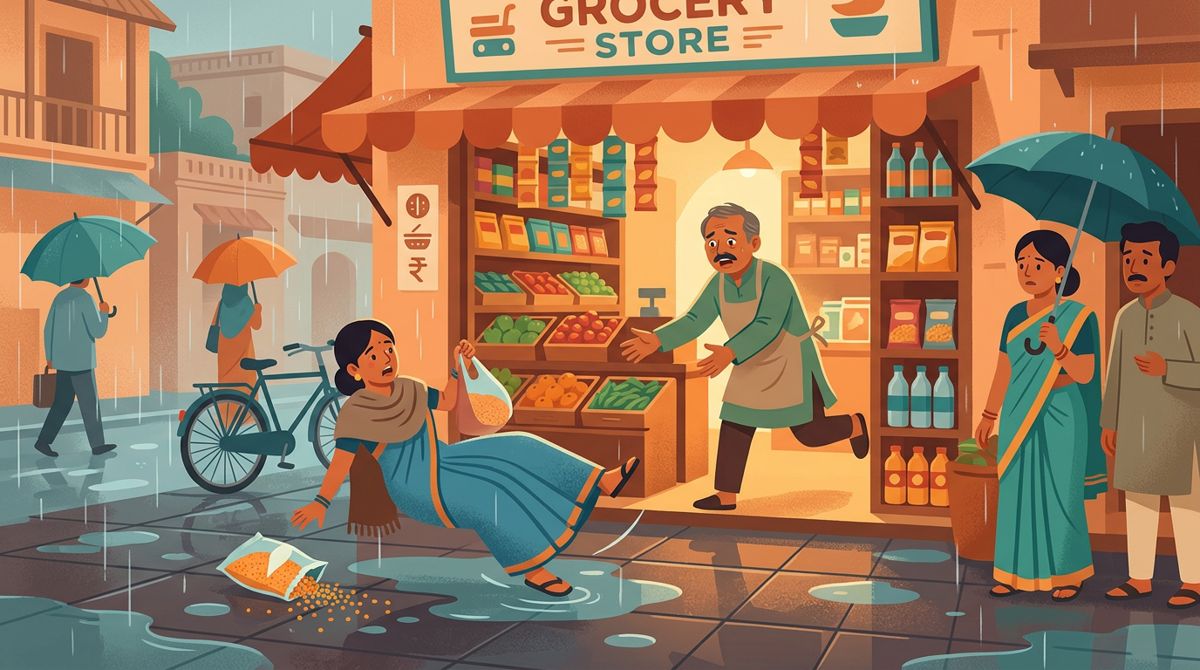
(Ye kaalpanik udaharan hai, samajhne ke liye.) Sharma ji ki kirana dukan hai. Barish ke din dukan ke bahar tel ka packet leak hua aur ek customer phisal gaya. Usse haath mein fracture hua aur ilaaj mein kaafi kharcha aaya. Customer ne dukan se compensation maanga.
Agar Sharma ji ke paas liability cover hota, to unhone turant insurer ko likhit suchna di, aur insurer ne policy ke niyam ke andar kanooni kharcha aur compensation sambhala. Bina cover ke ye poori raqam unki apni jeb se jaati. Yaad rakhein: claim tabhi banta hai jab dukan ki laparwahi saabit ho, aur insurer excess kaat sakta hai.
Dukandar ko ye policy kab sochni chahiye?
- Dukan mein roz bahut customer aate hain (kapde, mobile, medical, restaurant, salon)
- Dukan ke bahar signboard, shutter, ya saamne parking ka khatra hai
- Aap kisi mall, complex ya landlord ke saath agreement mein hain jo liability cover maangta hai
- Seedhi ya upar ki manzil par godown/dukan hai
Shopkeeper’s Package policy: sasta raasta
Alag se policy lene ke bajaye kai insurers ki Shopkeeper’s Package policy mein public liability ek section hota hai. IRDAI par rakhi Bharat Sookshma Udyam Suraksha aur shopkeeper policy ka brochure bhi aise multi-section cover batata hai. Kitne sections lene hain, ye aap chun sakte hain, isliye ek hi policy mein fire, burglary aur liability saath mil sakti hai. Details ke liye ye bhi dekhein: best shopkeeper insurance policy.
Premium kis par depend karta hai?
Hum yahan koi fixed raqam nahi de rahe, kyunki premium insurer ke hisaab se badalta hai. Ye cheezein asar daalti hain:
- Business ka type aur risk (restaurant ka risk kirana se zyada)
- Limit of indemnity jo aap chunte hain (kitna maximum claim cover ho)
- Excess/deductible: zyada excess, kam premium
- Dukan ka size, location aur claim ka purana record
Sahi premium jaanne ke liye 2-3 insurers se quote lein ya bank/agent se puchein. Latest quote hamesha insurer ki official site par dekhein.

Policy kaise lein: step by step
- Risk pehchaniye: dukan mein customer kahan chot kha sakta hai? Farsh, seedhi, board, bijli ke taar.
- Policy type chuniye: normal dukan ke liye non-industrial; khatarnak padarth ho to Act wali policy.
- Limit tay kijiye: ek accident aur saal bhar ke total ke liye alag limit hoti hai.
- 2-3 quote compare kijiye: excess, exclusions aur extensions dekhiye, sirf sasta premium nahi.
- Proposal form sach-sach bhariye: galat jaankari se claim reject ho sakta hai.
- Policy document padhiye: UIN, exclusions aur claim notice ka time note kijiye.
Agar aapke paas Udyam Registration hai, to MSME ke taur par kai insurers/banks ke saath baat karna thoda aasaan hota hai.
Claim kaise karein?
- Accident hote hi ghayal ko madad dijiye, phir insurer ko jaldi se jaldi likhit ya call par suchit kijiye.
- Jagah ki photo/video lijiye, gawah ke naam likhiye.
- Customer ko apni taraf se koi raqam dene ka vaada na kijiye; insurer ki sehmati zaroori hoti hai.
- Claim form, FIR/medical papers ya notice jo bhi mile, insurer ko bhej dijiye.
- Surveyor/insurer ke sawalon ka sahi jawab dijiye.
Ek zaroori baat: claim-made basis wali policy mein claim policy period ke andar report karna zaroori hota hai. Isliye der na karein.
Common galtiyan
- Sochna ki fire policy mein customer ki chot bhi cover hogi (nahi hoti)
- Exclusions na padhna
- Bahut kam limit lena
- Policy renew karna bhool jana
- Dukan ki safety (phisalne wala farsh, khule taar) ignore karna. Insurance ke saath prevention bhi zaroori hai.
FAQ: public liability insurance india
1. Kya har dukandar ke liye public liability insurance zaroori hai?
Aam dukan ke liye ye kanooni roop se zaroori nahi hai. Public Liability Insurance Act, 1991 khatarnak padarth handle karne wale owners par lagu hota hai (MoEFCC ke anusaar). Phir bhi customer wali dukan ke liye ye samajhdari ka cover hai.
2. Kya ye policy mere karmachari ki chot cover karegi?
Aam taur par nahi. Karmachari ke liye Workmen Compensation ya Personal Accident cover alag hota hai. Kuch Shopkeeper’s package mein ye alag section ke roop mein milta hai.
3. Customer ko mere product se nuksaan ho jaye to?
Public liability mein product liability aksar excluded hoti hai. Uske liye alag product liability policy dekhni padegi.
4. Kya fire policy ke saath ye cover mil jata hai?
Seedhe nahi. Lekin Shopkeeper’s Package policy mein liability ek optional section ke roop mein jod sakte hain. Sections insurer ke hisaab se alag hote hain.
5. Premium kitna hoga?
Ye business, limit aur insurer par depend karta hai. Koi andaza dene ke bajaye apne insurer se live quote lein.
Nishkarsh
Dukan mein roz kai log aate hain, aur ek chhoti si durghatna bhi badi kanooni parsani ban sakti hai. Public liability insurance india mein ek aisa cover hai jo customer ki chot ya property damage ke claim se aapko bachata hai. Apni dukan ka risk dekhiye, 2-3 quote compare kijiye, aur exclusions dhyan se padhiye. Official jaankari: MoEFCC Public Liability Insurance page aur IRDAI. Ye jaankari general hai, final terms apni policy mein dekhein.